

Ottobre 19, 2026

L’INPS ha illustrato i requisiti e le modalità di accesso al Nuovo Bonus Mamme 2026, un contributo fino a 720 euro destinato alle lavoratrici con almeno due figli e un reddito annuo non superiore a 40.000 euro. Il beneficio sarà erogato in un’unica soluzione a dicembre 2026, previa presentazione della domanda. La data di apertura del servizio sarà comunicata successivamente dall’Istituto.
Ottobre 19, 2026
Dal 1° aprile 2025, la nuova classificazione Ateco 2025 modifica i riferimenti per l’applicazione del reverse charge nel settore edile. Alcune attività sono state riclassificate al di fuori della sezione Costruzioni, con possibili conseguenze sul trattamento IVA. Per le imprese è quindi fondamentale verificare i nuovi codici Ateco, distinguere tra reverse charge soggettivo e oggettivo e applicare correttamente l’inversione contabile in fattura.
Ottobre 14, 2026
A partire dal 23 ottobre 2026, con la pubblicazione nella Gazzetta Ufficiale n. 234 dell’8 ottobre 2026, del Decreto Legislativo 7 ottobre 2026, n. 179 entrerà in vigore l’art. 42 del decreto, che prevede la valutazione dei rischi connessi all’impiego di sistemi di intelligenza artificiale negli ambienti di lavoro.
Ottobre 12, 2026
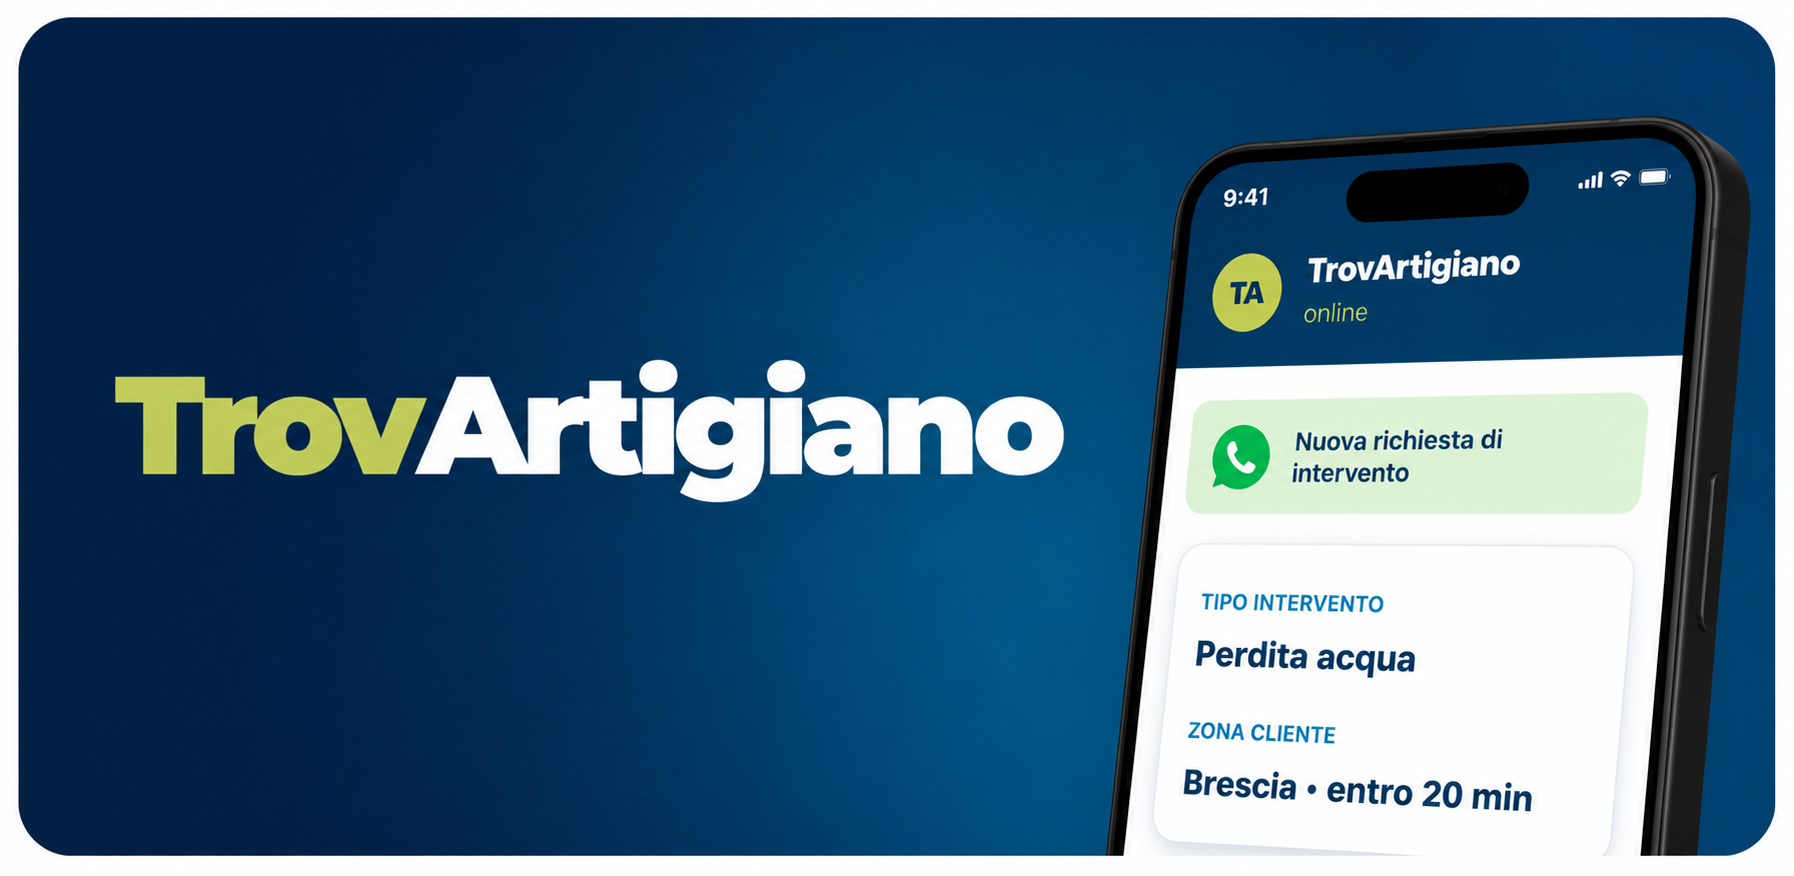
Da Sarezzo a Iseo, Carpenedolo e Desenzano: quattro incontri sul territorio per presentare TrovArtigiano Brescia, il servizio promosso dall’Associazione Artigiani di Brescia e Provincia per mettere in contatto cittadini e imprese artigiane.
